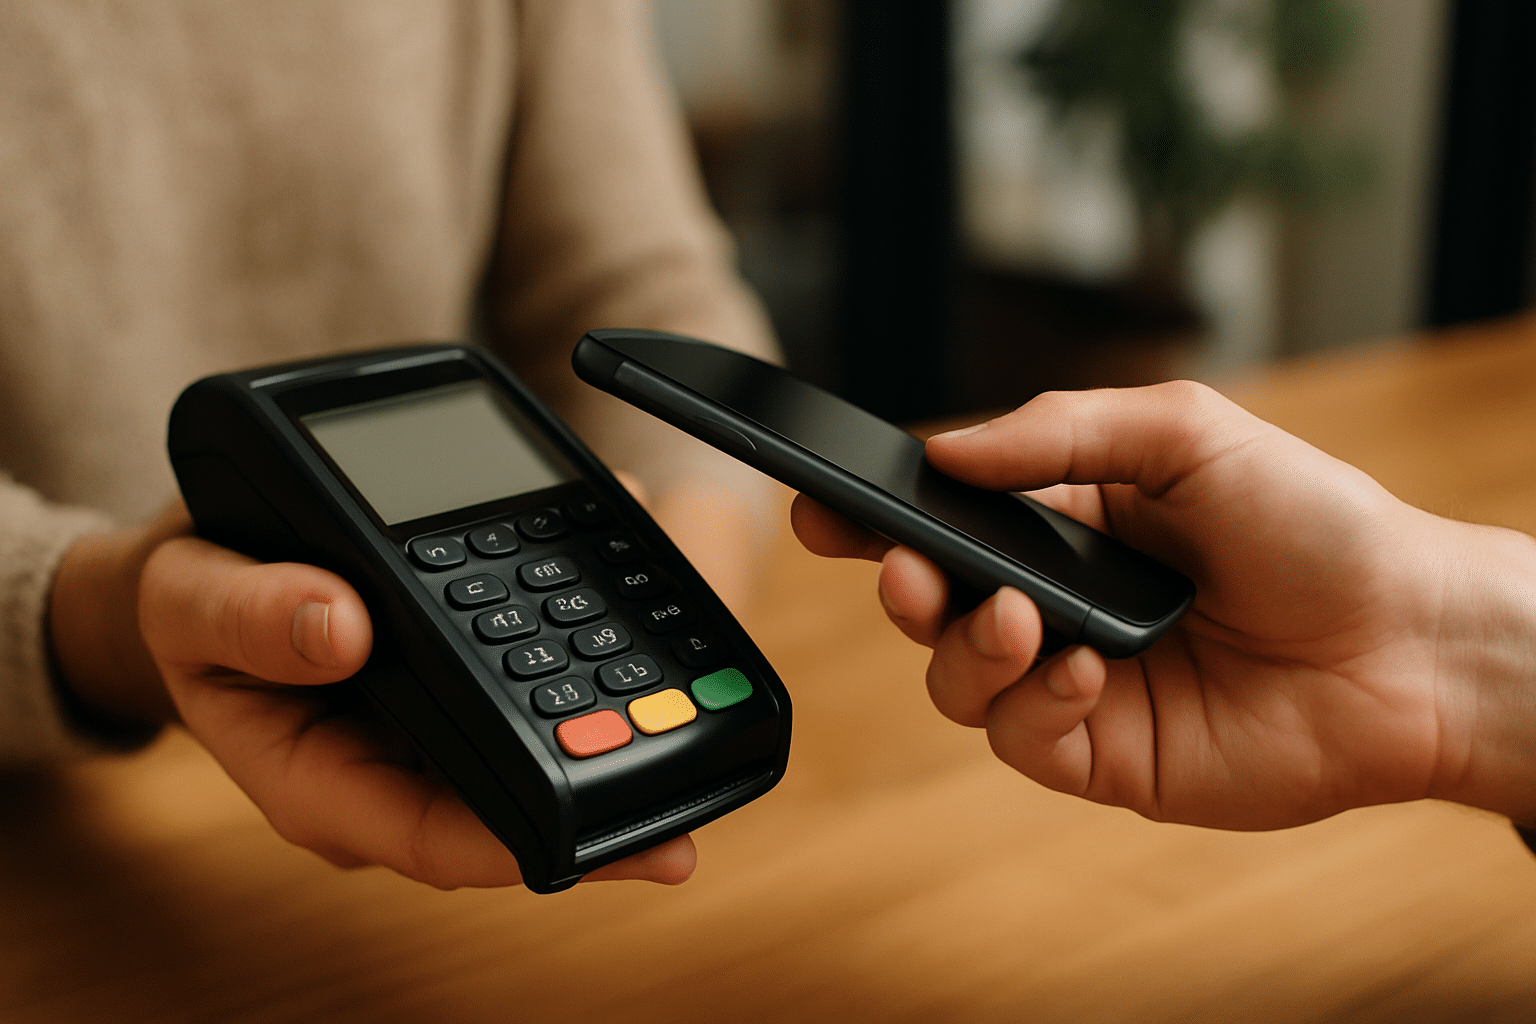
Un terminal de paiement mobile regroupe les modèles compacts, alimentés sur batterie, qui se connectent en Bluetooth au smartphone ou en 4G/5G directement. Ils sont pensés pour encaisser hors d’un comptoir : en terrasse, sur un salon, en livraison, dans une file d’attente ou lors d’un événement éphémère. La distinction avec un smartphone équipé d’une application d’encaissement est importante. Ici, le terminal lit physiquement la carte, gère la saisie du code PIN et produit un ticket si nécessaire, tandis que le téléphone ne sert que de relais de connexion ou d’écran de supervision.
Ce qu’il faut vérifier avant de choisir
La connectivité est le premier critère. Les modèles Bluetooth dépendent de la portée du smartphone ou de la tablette qui les pilote, généralement une dizaine de mètres en intérieur. Les modèles 4G intègrent leur propre carte SIM et fonctionnent sans téléphone à proximité, ce qui change tout pour un food truck, un marché ou une intervention chez un client. La 4G reste pertinente en 2025 car elle couvre l’essentiel du territoire français, mais il est prudent de vérifier la compatibilité 3G en zone rurale et la présence d’une fonction de bascule automatique entre réseaux.
L’autonomie annoncée par les fabricants correspond souvent à un usage modéré. Dans la pratique, une journée de vente continue en salon peut vider une batterie en cinq à sept heures. Un socle de recharge, une batterie amovible ou une seconde unité en secours devient alors nécessaire. La rapidité d’impression des tickets compte aussi : les modèles thermiques récents sortent un reçu en moins de trois secondes, ce qui évite les files d’attente lorsqu’un client demande un justificatif papier.
La compatibilité des moyens de paiement est aujourd’hui standardisée sur les cartes à puce, sans contact, Apple Pay, Google Pay et souvent Samsung Pay. Les terminaux récents acceptent aussi les cartes bancaires dématérialisées et les wallets moins répandus. Le point de vigilance se situe plutôt au niveau du contrat de monétique : certains opérateurs activent par défaut l’acceptation des cartes étrangères, des cartes commerciales ou des cartes de débit différé, d’autres non. Ces options influencent directement le taux d’acceptation en caisse mobile.
Les cas où un terminal mobile s’impose
La vente en itinérance est le premier usage. Un artisan qui encaisse un acompte sur place, un commerçant qui vide son stock lors d’un marché de Noël ou un restaurateur qui prend les commandes en salle avec paiement immédiat réduisent les impayés et accélèrent le service. Le terminal mobile évite de faire revenir le client vers un point fixe, ce qui est précieux dans un restaurant à forte rotation ou une boutique bondée le samedi.
Le secteur de l’hôtellerie-restauration utilise aussi ces terminaux pour le paiement à table. Le client reste assis, le serveur encaisse en fin de repas, l’addition peut être proposée directement sur l’écran du terminal avant saisie du code. Les pourboires par carte, encadrés par la législation française depuis 2022, sont gérés par certains logiciels embarqués, ce qui simplifie la répartition en fin de service.
Les files d’attente sont un autre terrain d’usage. Dans un stade, un festival ou un marché couvert, des hôtesses équipées de terminaux mobiles encaissent les clients avant qu’ils n’atteignent le comptoir. Le temps de transaction s’en trouve réduit et le panier moyen augmente légèrement, car le client commande sans attendre devant la caisse.
Enfin, les commerces en click and collect trouvent un intérêt à coupler le terminal mobile avec la caisse principale. Le client paie au retrait dans la zone de livraison, sans rejoindre la file des achats en magasin. Cette séparation des flux est devenue une pratique courante dans les enseignes alimentaires et les magasins de bricolage.
Aspects techniques et réglementaires
Le paiement mobile repose sur les mêmes protocoles de sécurité que les terminaux fixes : chiffrement des données de carte, authentification du porteur, tokenisation pour les paiements sans contact. Les modèles certifiés PCI PTS 6.x sont la norme actuelle. Il n’est pas utile de connaître le détail des normes, mais il est raisonnable de vérifier que le prestataire applique les mises à jour de sécurité sans interruption de service.
La connexion Bluetooth entre le terminal et le smartphone doit être sécurisée. Les fabricants sérieux utilisent un appairage ponctuel avec clé de session, pas une simple liaison ouverte. Si vous encaissez dans des lieux publics, un terminal 4G évite de dépendre d’un smartphone qui passe en mode avion ou se déconnecte.
Les tickets de carte bancaire peuvent être envoyés par SMS, email ou QR code. Cette dématérialisation allège le terminal et réduit les coûts de papier. Elle est un argument de vente pour les commerçants soucieux de réduire leurs déchets, même si le ticket papier reste disponible pour les clients qui le demandent.
Des acteurs comme JDC SA distribuent ces équipements en France, souvent avec une offre qui associe le terminal, le contrat de monétique et la maintenance. Il est utile de comparer non seulement le prix d’achat ou de location du terminal, mais aussi la commission par transaction, les frais fixes mensuels et la durée d’engagement. Pour un commerçant qui encaisse 200 transactions par mois, une différence de 0,2 % sur la commission représente plusieurs centaines d’euros par an, bien plus que l’écart de prix entre deux terminaux.
Choisir entre achat, location et terminal inclus dans un abonnement
Le marché français propose trois formules. L’achat du terminal, entre 200 et 600 euros hors taxes selon les modèles, convient aux entreprises qui encaissent beaucoup et veulent amortir l’équipement. La location, souvent comprise entre 15 et 40 euros par mois, inclut généralement la maintenance et le remplacement en cas de panne. Elle convient aux commerces saisonniers, aux indépendants qui démarrent ou à ceux qui veulent maîtriser leur trésorerie.
Les offres avec terminal inclus dans un abonnement monétique se développent. Le commerçant paie un forfait mensuel qui couvre le terminal, l’application de caisse, les transactions et parfois l’assistance. Il faut lire les conditions de résiliation, car certains contrats imposent des frais de sortie anticipée.
Les monnayeurs automatiques et les caisses enregistreuses traditionnelles ne disparaissent pas pour autant. Un hôtel conserve souvent une caisse fixe en réception et des terminaux mobiles pour les extras. Un parking garde ses monnayeurs, mais le préposé peut encaisser un supplément en caisse mobile pour fluidifier la sortie. Le terminal mobile n’est pas un remplacement systématique, c’est une extension de la capacité à encaisser.
Configuration et prise en main
La mise en service d’un terminal mobile prend rarement plus d’une heure. L’opérateur envoie les identifiants, le commerçant active la carte SIM si le modèle est 4G, ou appaire le terminal en Bluetooth avec l’application de caisse. Les mises à jour se font à distance. Une formation de trente minutes suffit pour un vendeur habitué aux outils numériques, mais il est prudent de prévoir un temps d’adaptation pour le personnel moins à l’aise.
Les incidents les plus fréquents sont la batterie déchargée, la perte de connexion Bluetooth et le bourrage du ticket. Un chargeur supplémentaire au comptoir, un code PIN mémorisé sur le terminal et un rouleau de rechange dans la sacoche résolvent l’essentiel des problèmes du quotidien.
Le terminal de paiement mobile est devenu un outil banal pour les commerçants français, au même titre que la caisse enregistreuse ou le lecteur de code-barres. Sa pertinence tient moins à la technologie qu’à l’organisation qu’il autorise : encaisser là où se trouve le client, pas là où se trouve la machine.